금리 숫자만 두 배여도 받는 이자는 다릅니다
연 6% 적금과 연 3% 예금이 나란히 있으면 적금 이자도 두 배일 것처럼 보입니다. 하지만 돈을 언제 넣고 얼마나 오래 맡기는지를 빼고 비교하면 예상과 다른 결과가 나옵니다. 매달 100만 원을 넣는 적금과 처음에 1,200만 원을 넣는 예금을 가정해 살펴보겠습니다.
예금은 목돈을 한 번에, 적금은 나누어 맡깁니다
정기예금은 목돈을 처음에 맡겨 약정기간 동안 운용하는 방식입니다. 정기적금은 약속한 주기에 맞춰 돈을 쌓아갑니다. 최종 원금이 같아도 은행에 돈이 머무는 시간이 다릅니다. 나중에 넣은 적금 납입액까지 처음부터 1년간 맡긴 것으로 계산해서는 안 됩니다.
연 금리의 뜻부터 확인하세요
연 6%는 1년을 기준으로 표시한 이율입니다. 12개월 적금이라고 해서 만기에 모인 원금 전체에 6%를 곱하는 뜻은 아닙니다. 납입액마다 적용 기간을 나눠 계산해야 합니다.
월 100만 원 적금 6%의 세전 이자를 계산해보면
12개월 정액적립, 매월 같은 시점 납입, 첫 회차 12개월·마지막 회차 1개월 예치, 연 6% 단리라고 가정합니다. 월 단위로 단순화하면 예치 개월 수의 합은 12+11+…+1=78입니다. 세전 이자는 100만 원 × 0.06 × 78÷12로 약 39만 원입니다.
| 가정한 납입액 | 맡겨 둔 기간 | 세전 이자 |
|---|---|---|
| 첫 100만 원 | 12개월 | 6만 원 |
| 마지막 100만 원 | 1개월 | 5천 원 |
| 12회 납입 합계 1,200만 원 | 회차별 기간을 합산 | 약 39만 원 |
실제 금융회사는 상품 약관에 따라 납입일부터 만기일까지의 일수 등을 반영합니다. 납입일이 늦어지거나 만기가 달라지면 금액도 달라지므로 이 계산은 원리 이해용 근사치입니다. 자유적립식이면 실제 넣은 날짜와 금액을 회차별로 확인해야 합니다.
1,200만 원 예금 3%와 비교하면 왜 차이가 작을까요?
1,200만 원을 가입일부터 1년 동안 연 3% 단리로 맡긴 예금의 세전 이자는 36만 원입니다. 앞의 적금 약 39만 원과 비교하면 두 배가 아닙니다. 적금의 금리는 더 높아도 뒤늦게 입금한 돈은 이자를 받는 기간이 짧기 때문입니다.
이 예시만으로 어느 상품이 더 낫다고 정할 수는 없습니다
예금은 처음부터 1,200만 원이 있고, 적금은 매월 100만 원씩 생기는 서로 다른 현금 흐름을 가정했습니다. 목돈을 적금으로 나눠 넣는다면 아직 납입하지 않은 돈의 운용 이자까지 포함해야 같은 출발점에서 비교할 수 있습니다.
이미 목돈이 있는 사람과 월급에서 저축할 돈이 나오는 사람은 비교해야 할 선택지가 다릅니다. 먼저 돈이 들어오는 시점과 쓸 예정일을 적고, 그 일정에 맞는 상품끼리 만기 수령액을 비교해 보세요.
최고금리보다 실제 적용금리와 세후 금액을 보세요
기본금리에 우대금리를 더해 제시하는 상품은 우대 조건을 채워야 안내된 최고금리를 받을 수 있습니다. 월 납입 한도, 급여이체나 거래실적 조건, 우대 적용기간도 함께 확인해야 합니다. 조건을 맞추기 위해 새로 지출할 돈이 있다면 그 비용도 별도입니다.
일반적인 과세 예금·적금의 이자는 15.4% 원천징수를 반영해 세후 금액을 비교합니다. 비과세 등 별도 요건이 있는 상품은 달라질 수 있습니다. 위 적금 예시에 일반과세만 적용하면 39만 원 × 0.846 = 32만 9,940원이며, 실제 수령액은 상품 계산 결과를 확인해야 합니다.
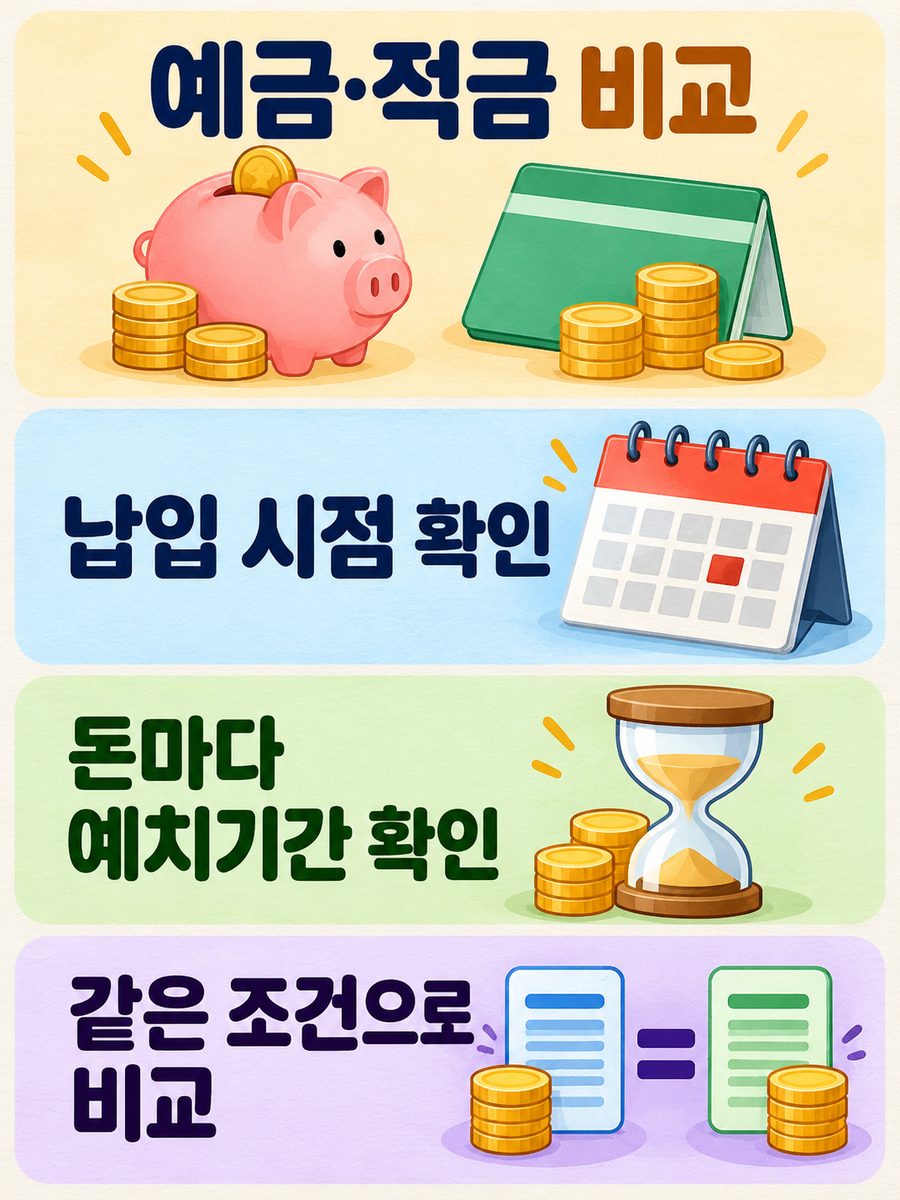
가입 전에는 네 가지 조건을 같은 줄에 놓으세요
가입금액과 납입일, 적용금리, 만기일, 세금 조건을 함께 놓으면 숫자가 훨씬 명확해집니다. 단리와 복리 여부, 중도해지 시 적용금리도 상품설명서에서 확인하세요. 높은 숫자 하나보다 내 돈이 들어가고 나오는 일정이 저축 선택의 기준이 됩니다.
자주 묻는 질문
Q. 적금 금리를 절반으로 나누면 예금 금리와 같나요?
정확한 비교법은 아닙니다. 납입 횟수와 시점, 남은 돈의 운용 조건까지 반영해야 합니다. 절반이라는 표현만으로 상품의 유불리를 판단하지 마세요.
Q. 복리 적금이면 만기 원금 전체에 복리가 붙나요?
각 납입액의 예치기간과 상품의 복리 계산 주기에 따라 달라집니다. 복리라는 단어만으로 전체 원금을 1년 운용한 것처럼 계산할 수 없습니다.
Q. 중도해지해도 표시된 금리를 받나요?
약정 만기금리와 중도해지금리는 다를 수 있습니다. 가입 전 상품설명서의 중도해지 기준을 확인해야 합니다.
참고: IBK기업은행 적금 이자 계산 안내 · KB국민은행 예금·적금 비교 안내. 6%와 3%는 실제 판매상품을 뜻하지 않는 가정입니다.
확인 기준: 2026년 10월 24일. 실제 신청·이용 시에는 공식 화면의 최신 공지를 확인하세요.


