취득세를 감면받은 뒤 전입신고 완료가 늦어져 세금을 다시 내야 한다는 통지를 받으면, 먼저 주택을 산 시기에 적용되던 규정을 확인하세요. 조세심판원이 11월 20일 공개한 사건 조심 2026방0505는 당시 3개월 상시거주 요건이 적용된 계약에서, 실거주와 두 번의 전입신고 시도가 확인된 사례입니다.
추징이란?
적용받았던 감면 요건을 지키지 않았다고 판단될 때, 관할 기관이 감면한 세액을 다시 걷는 절차입니다. 고지 문서에 적힌 사유와 적용 조문이 확인의 출발점입니다.
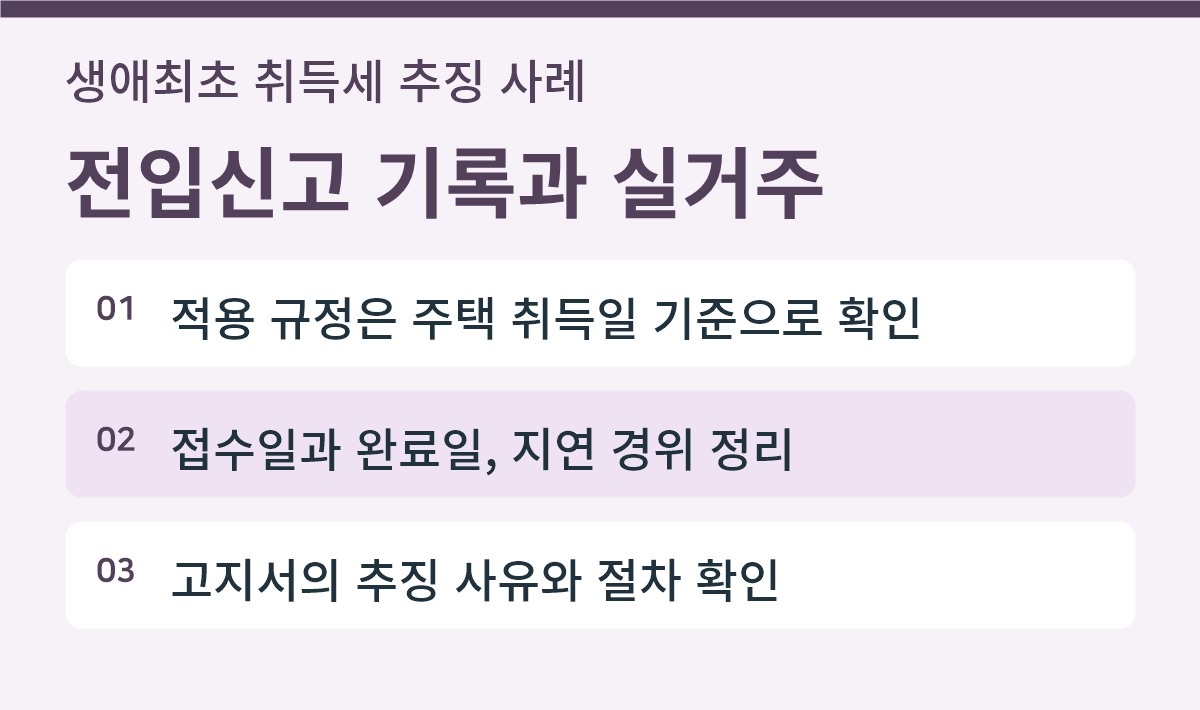
전입신고 접수일과 완료일이 달랐던 이유
처분청은 취득일에서 111일이 지나 전입신고가 완료된 점을 근거로 추징을 타당하다고 봤습니다. 심판부는 취득 후 3개월 안에 실거주를 시작한 것으로 보이고, 같은 기간 두 차례 전입신고를 시도했으며, 세대주 기재 오류 등으로 처리가 지연된 경위를 살폈습니다. 이 사정에서 추징 규정을 적용하기는 어렵다고 판단했습니다.
이 사건의 판단은 당시 해당 주택에 적용된 규정과 입주·신고 기록을 토대로 내려졌습니다. 2026년 6월 2일 시행본의 지방세특례제한법 제36조의3 제4항에는 취득일부터 3년 안에 매각·증여하거나 임대 등 다른 용도로 쓰는 경우의 추징 기준과 예외가 규정돼 있습니다. 취득 시기와 경과규정에 따라 확인할 내용이 달라질 수 있습니다.
전입신고가 반려되거나 보완 요청을 받았다면, 접수번호와 처리 결과 화면을 함께 보관해 두세요. 다시 낸 날짜나 보완 통보와 함께 이사 날짜를 보여주는 자료를 정리하면 세무 담당자에게 사실관계를 설명하기 쉽습니다.
| 정리할 기록 | 왜 필요한가요? |
|---|---|
| 주택 취득일·감면 확인서 | 적용 가능한 법령과 경과규정 확인 |
| 전입신고 접수·완료 기록 | 신고 시점과 처리 경위 확인 |
| 실거주 자료 | 실제로 이사해 거주한 시점을 설명 |
| 고지서·처분 통지 | 추징 근거와 대응 절차 확인 |
취득세 통지를 받았다면 이 순서로 확인하세요
- 고지 문서의 세목과 사유부터 확인합니다. 전입 지연, 임대, 매각처럼 지적된 사유를 구분합니다.
- 취득일 당시 적용 조문과 경과규정을 관할 시·군·구 세무 담당 부서에 문의합니다.
- 입주·전입·보완 처리를 날짜 순으로 정리합니다. 처리 통지와 관련 자료를 함께 준비합니다.
- 납부나 불복 기한이 적혀 있다면 통지를 받은 날과 정해진 절차를 즉시 확인합니다.
자주 묻는 질문
Q. 신고가 늦으면 이 결정례가 그대로 적용되나요?
심판부는 해당 사건에서 실거주와 기한 내 두 번의 신고 시도, 처리 지연 사유를 함께 판단했습니다. 내 취득 시점의 규정과 실제 기록을 확인해야 합니다.
Q. 3개월과 3년은 같은 조건인가요?
사건에 적용된 3개월은 과거 상시거주 개시 요건이었습니다. 현행 조문에서 3년은 매각·증여·다른 용도 사용 관련 추징 기준에 쓰인 기간입니다.
Q. 어디에서 신고가 처리됐는지 확인하나요?
정부24 민원 신청내역 또는 접수한 주민센터에서 신청일과 처리 상태를 확인할 수 있습니다. 필요한 기록의 발급·확인은 접수처에 문의하세요.


