2026년 10월분 신규취급액 기준 코픽스가 11월 16일 공시에서 3.62%로 올라왔습니다. 신규 변동금리 상품과 기존 대출의 적용 시점은 다를 수 있습니다. 이미 받은 주택담보대출이라면 먼저 약정서에서 연동 지표와 다음 금리 재산정일을 확인하세요.
코픽스란?
은행이 예금 등으로 돈을 조달할 때 부담한 비용을 바탕으로 산출하는 지표입니다. 대출 약정의 가산금리, 우대금리 등은 별도로 반영됩니다.
신규·잔액·신잔액에서 내 대출과 연결되는 값
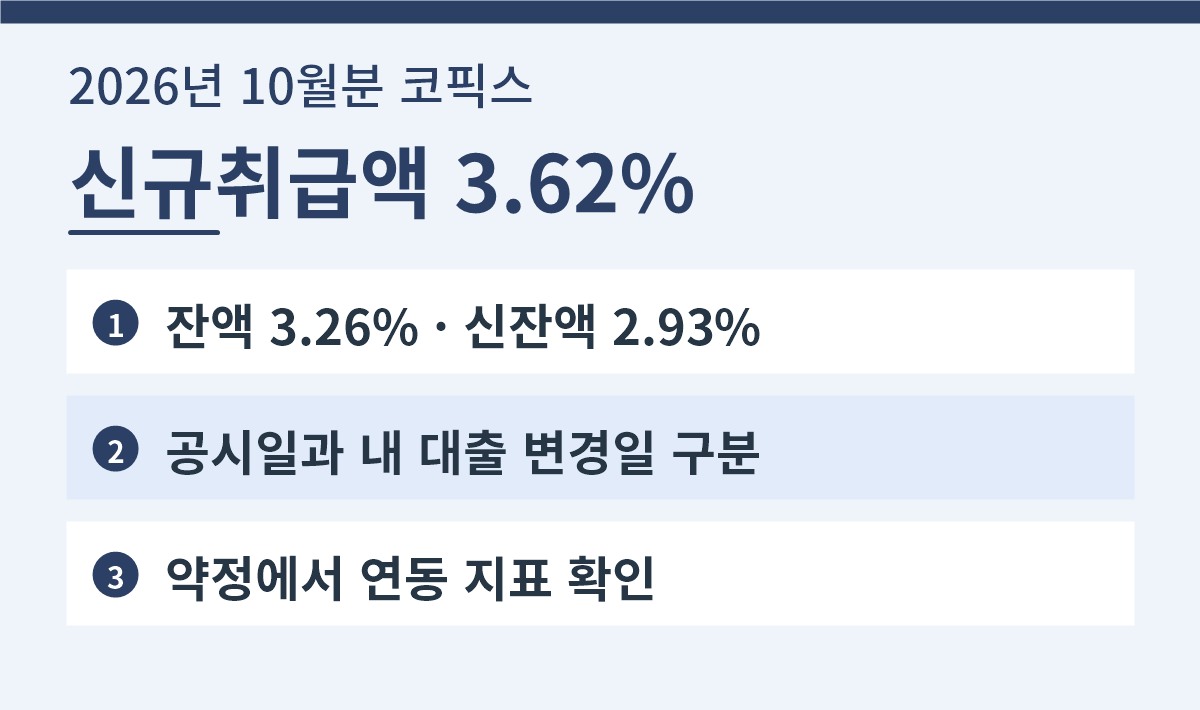
11월에 발표한 10월분 가운데 신규취급액 3.62%는 해당 월에 새로 조달한 자금을 반영합니다. 잔액과 신잔액 방식은 이미 들어와 있는 자금도 반영하고 신잔액은 포함하는 자금 범위가 다릅니다. 광주은행 공시 화면에서는 같은 시점의 잔액 3.26%, 신잔액 2.93%를 함께 확인할 수 있습니다.
6개월마다 금리를 다시 매기는 대출에서 다음 재산정일이 12월이라면 11월 공시 다음 날에 기존 금리가 일괄 바뀌지는 않습니다. 12월 변경일에 어느 시점의 공시를 반영하느냐도 약정에 따라 달라집니다. 최초 안내장의 금리보다 대출 상세 화면의 다음 변경일과 기준 지표를 확인하는 게 정확합니다.
| 항목 | 이번 공시와 확인할 내용 |
|---|---|
| 신규취급액 기준 | 10월분 3.62% |
| 잔액 기준 | 10월분 3.26% |
| 신잔액 기준 | 10월분 2.93% |
| 내 금리 반영 | 연동 지표, 변경 주기, 재산정일, 약정의 적용 기준 |
내 대출 이자 변화가 궁금할 때 볼 항목
- 대출 약정서의 기준금리 명칭을 읽습니다. 신규취급액·잔액·신잔액 중 어느 지표에 연결되는지 확인합니다.
- 대출 상세의 변경 주기와 다음 재산정일을 확인하고, 그 날짜에 참조하는 코픽스 공시 월을 은행에 문의합니다. 고정금리 기간이 남은 혼합형 상품이라면 변동금리 전환일을 먼저 봅니다.
- 금리가 0.19%포인트 올라간다는 가정 아래 원금 잔액 3억 원을 일정하게 두면 연 이자 차이는 약 57만 원입니다. 월로 나누면 약 4만 7,500원이지만 실제 납부액은 잔액 감소와 계산일수, 상환 방식에 따라 달라집니다.
자주 묻는 질문
Q. 코픽스 3.62%가 내 최종 금리인가요?
기준 지표에 가산금리와 우대금리 등 약정 조건을 함께 반영해 적용 금리를 정합니다.
Q. 잔액 코픽스가 더 낮으면 기존 상품도 바로 그 금리로 바뀌나요?
약정한 지표가 적용됩니다. 상품 변경을 비교하려면 지표 외에 가산금리와 중도상환 비용, 대출 조건까지 확인해야 합니다.
Q. 다음 달에도 같은 수치가 적용될까요?
어느 공시 시점을 쓰는지는 약정과 재산정일에 따라 달라집니다. 공시 수치 자체도 새 기준월마다 바뀔 수 있습니다.


